



Материал подготовлен на основе информации базы данных «Аудит розничных продаж ЛП в России (total sell out)» аналитической компании RNC Pharma — первого статистического (не предполагающего экстраполяции) продукта в сфере анализа розничного фармацевтического и смежных рынков России по всем существующим каналам (в том числе e-com, косметологическим клиникам и т. д.).
Информация представляет собой фактические данные по всем транзакциям, совершенным на розничном рынке, в ежедневном разрезе в отношении анализируемого ассортимента. Продукт основан на обезличенных фискальных данных, обеспечивающих 100-процентное географическое покрытие с детализацией до населенного пункта/района города, муниципального образования. Обработка информации осуществляется с использованием технологий искусственного интеллекта и machine learning, предполагает распознавание и последующую классификацию данных о фактических продажах.
Общий взгляд
В России лекарственное обеспечение онкопациентов финансируется как из федерального, так и из регионального бюджета, а также за счет средств обязательного медицинского страхования. В 2019–2024 годах финансирование медицинской помощи онкопациентам в рамках ОМС выросло в два раза — с 186 до 380 млрд руб.
При этом размер межбюджетного трансферта в рамках федпроекта «Борьба с онкологическими заболеваниями» в 2021–2024 годах составлял 140 млрд руб. ежегодно. Более того, аналогичный размер субвенции запланирован и на период 2025–2027 годов, что не учитывает рост числа онкопациентов, применение новых методов лечения, а также уровень инфляции.
А что на рынке?
По данным DSM Group, в 2023 году объем российского рынка противоопухолевых препаратов составил около 247,2 млрд руб. в ценах закупки, или 25,9 млн упаковок. Лекарственные препараты (ЛП) приобретают главным образом в рамках госпитальных закупок, а также программ льготного и регионального лекарственного обеспечения. В то же время значительная часть противоопухолевых препаратов реализуется в розничном секторе.
Согласно данным розничного аудита RNC Pharma, в 2024 году граждане за свой счет приобрели 5,9 млн упаковок на сумму около 9,6 млрд руб. в розничных ценах (рисунок 1). При этом за последние три года наметилась тенденция к сокращению объема розничной торговли данной группой препаратов в натуральном выражении: совокупный среднегодовой темп роста (CAGR) составил −4,5 %. Одновременно с этим наблюдается рост рынка в стоимостном выражении (CAGR +17,9 %), что связано как с повышением цен, так и с изменением структуры спроса.

По приблизительным оценкам, доля розничных продаж в целом составляет 3 % в стоимостном выражении, тогда как в натуральном может достигать 20–25 %, т. е. практически четверти рынка. Высокая розничная доля в натуральном выражении на фоне низких показателей в денежном говорит о том, что средняя стоимость закупаемых противоопухолевых препаратов в государственном и розничном сегментах неравнозначна.
Закупаемые за счет государства препараты для противоопухолевой терапии, как правило, дорогостоящие. В 2022 году средняя цена одной упаковки ЛП на всем рынке противоопухолевых препаратов составляла 12,3 тыс. руб., а в 2023 году — 9,6 тыс. руб. (по данным DSM Group). В аптечном секторе она существенно ниже. Средняя цена противоопухолевого препарата в рознице в 2022 году составляла 1053,8 руб. за упаковку, а в 2024 году — 1607,9 руб. (рисунок 1). Таким образом, в розничном сегменте реализуются преимущественно недорогие противоопухолевые ЛП.
Спрос на противоопухолевые препараты в рознице отчасти можно объяснить выходом федеральных льготников из программы обеспечения ЛП. Кроме того, многие популярные на рынке медикаменты отсутствуют в перечне ЖНВЛП.
Цена имеет значение
В 2020–2023 годах наибольшие доли продаж противоопухолевых средств в секторе государственных закупок занимали препараты моноклональных антител и ингибиторов протеинкиназы: суммарно на них приходилось более 70 % объема закупок в стоимостном выражении. В аптечном сегменте данные ЛП представлены в небольшом объеме, что вполне логично, поскольку они относятся к категории госпитальных.
Доли ЛП этих групп в рознице в 2024 году в рублях — 11,4 и 13,8 % соответственно. В натуральном выражении они занимают менее 1 % розницы (таблица 1). В то же время цена на них самая высокая. В 2024 году стоимость одной упаковки моноклональных антител составляла около 42 тыс. руб., ингибиторов протеинкиназы — 29 тыс. руб. По итогам 2024 года в лидерах продаж онкопрепаратов находятся сравнительно более доступные антагонисты гормонов и их аналоги: средняя цена препарата из этой АТХ-группы — 1529,99 руб. Их доля в аптечном сегменте составила 26,3 % в рублях и 27,7 % в упаковках (таблица 1).
В этой группе наиболее востребованы препараты, применяемые при раке молочной железы, — МНН анастрозол и летрозол, а также при раке предстательной железы — МНН энзалутамид, апалутамид. На антиметаболиты, которые в течение последних лет стабильно занимают весомую долю на рынке, в 2024 году пришлось 21,7 % стоимостного объема и 49,8 % натурального объема. В этой группе наибольшими были продажи метотрексата.
Заметные доли как в стоимостном (15 %), так и в натуральном (7,3 %) выражении заняли препараты группы гормонов и их производных. Это прежде всего лекарства, применяемые при гормонозависимой патологии органов репродуктивной системы, которая обусловлена абсолютной или относительной гиперэстрогенией (например, ЗНО, миома, эндометриоз): МНН бусерелин, гозерелин и трипторелин.
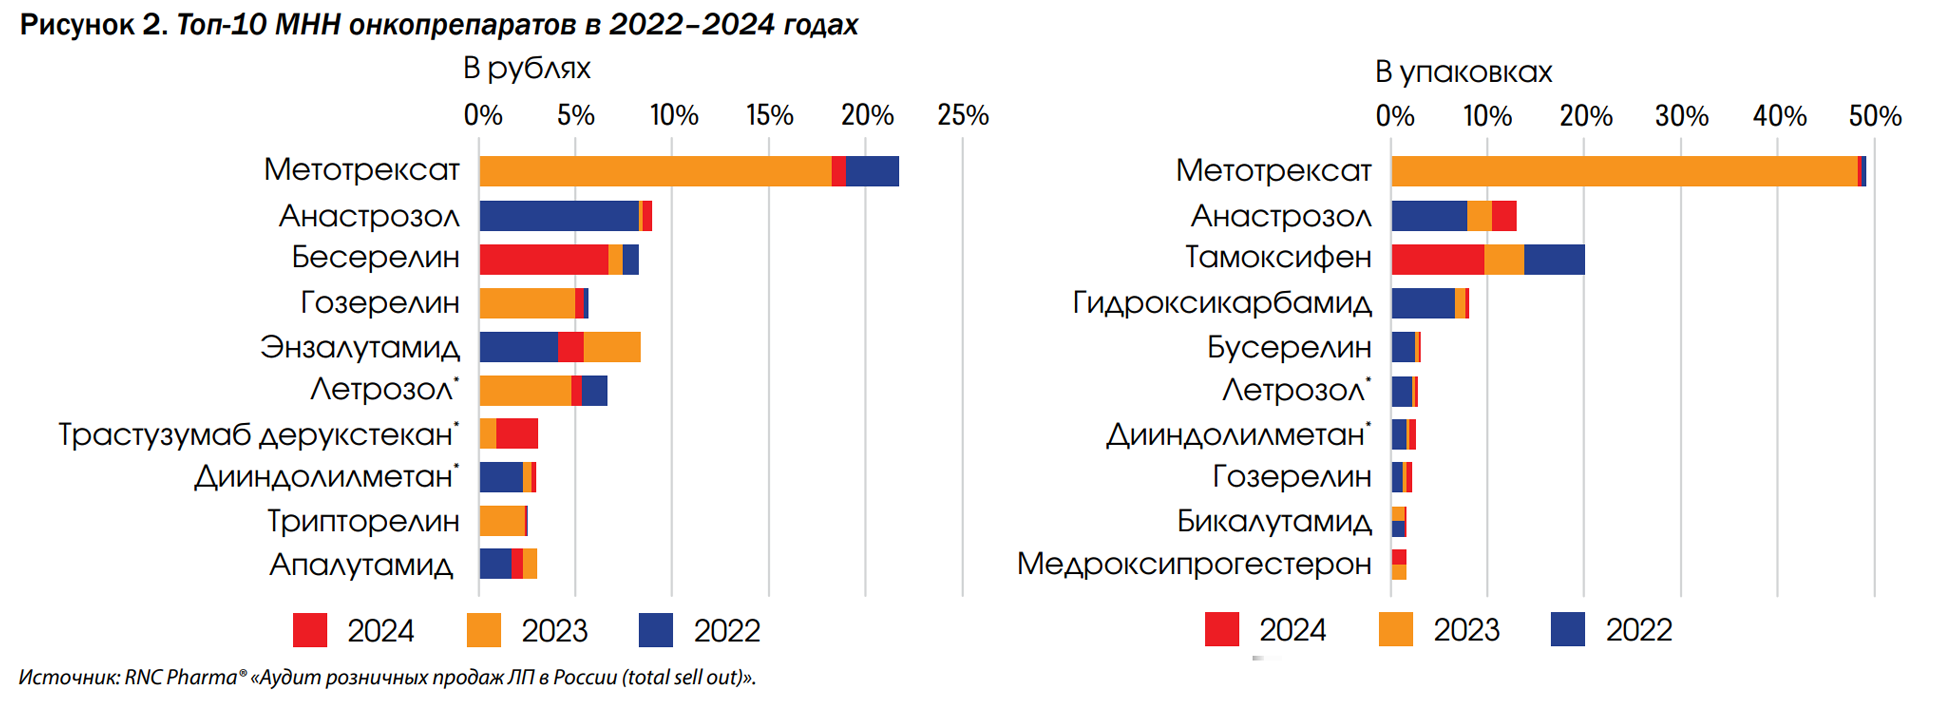
В общем рейтинге продаж противоопухолевых МНН в 2024 году, в рублях и в упаковках, с большим отрывом лидирует метотрексат (рисунок 2). На продажи метотрексата влияет и то, что препарат применяют не только для лечения ЗНО, но и, например, при псориазе и ревматоидном артрите. Не все медикаменты рейтинга топ-10 входят в перечень ЖНВЛП. Так, из числа наиболее востребованных в рознице ЛП в перечне отсутствуют летрозол и трастузумаб дерукстекан, предназначенные для лечения рака молочной железы, а также дииндолилметан, применяемый для терапии дисплазии шейки матки.
Импортозависимый выбор
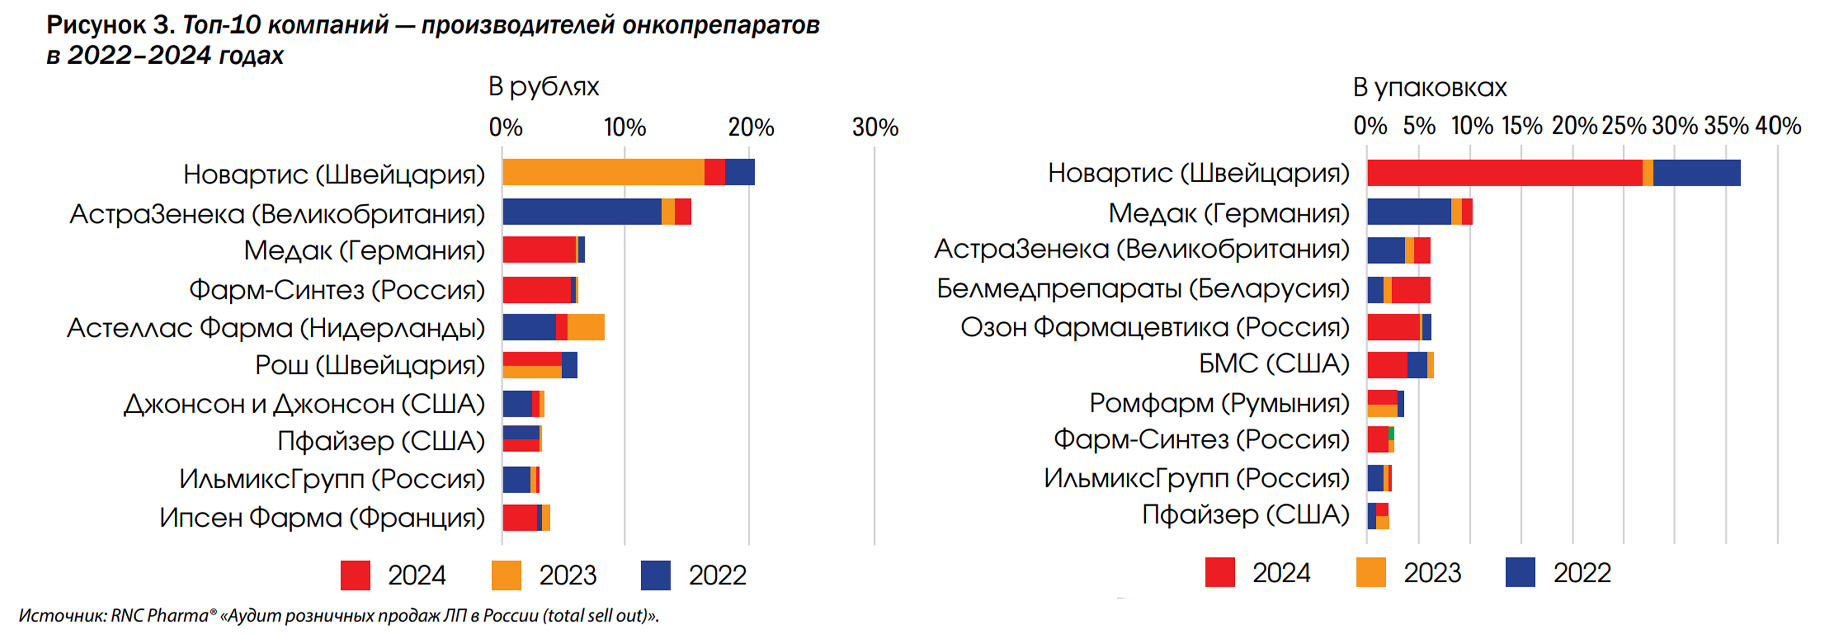
В стоимостном рейтинге топ-10 компаний за 2024 год — всего два отечественных производителя онкопрепаратов: «Фарм-Синтез» и «ИльмиксГрупп». Но если взглянуть на рейтинг по продажам в упаковках, то в нем российских производителей уже три: «Озон Фармацевтика», «Фарм-Синтез» и «ИльмиксГрупп» (рисунок 3).
Доля зарубежных онкопрепаратов в рознице, по приблизительным оценкам, составляет 74,8 % в рублях и за последние три года практически не изменилась (рисунок 4).
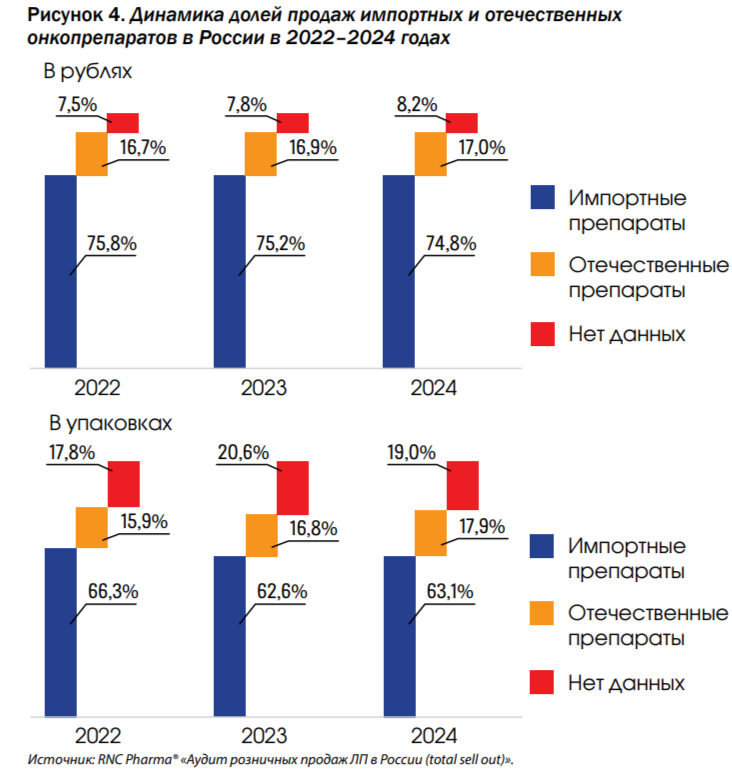
Тогда как в натуральном выражении соотношение долей зарубежных и отечественных препаратов на общем рынке противоопухолевых ЛП и в рознице существенно различается. На общем рынке наибольшая доля в упаковках приходится на отечественные препараты (72 % в 2023 году, по данным DSM Group), а доля зарубежных препаратов в рознице в 2024 году составляла по меньшей мере 63 %.
По-видимому, это связано с особенностями организации тендеров. Благодаря действовавшему до 1 января 2025 года правилу «третий лишний» в тендерах чаще побеждали отечественные ЛП, что отражалось на соотношении долей импортных и отечественных препаратов в пользу последних.
В розничном же секторе пациенты, покупая медикаменты за свой счет, зачастую отдают предпочтение лекарствам иностранного производства. В рейтинге производителей в рознице третий год лидирует швейцарская компания «Новартис», главным образом за счет препарата «Метотрексат».
К слову, по данным DSM Group за 2023 год, на общем рынке противоопухолевых средств наибольшие объемы закупок приходились на препарат метотрексата «Методжект» немецкого производителя «Медак», тогда как доля компании «Новартис» была существенно ниже и не превышала 4 % как в натуральном, так и в стоимостном выражении.
Топ-10 торговых наименований (ТН) в стоимостном выражении также представлен преимущественно ЛП иностранных производителей. Российских препаратов всего два: «Бусерелин» («Фарм-Синтез») и «Цервикон» («ИльмиксГрупп») (таблица 2). В натуральном выражении наибольшие объемы продаж приходятся на «Метотрексат» («Новартис») и «Методжект» («Медак»). Тройку лидеров замыкает «Аримидекс» («АстраЗенека»). Из отечественных продуктов в топ-10 вошли «Тамоксифен» («Озон Фармацевтика»), «Бусерелин» («Фарм-Синтез») и «Цервикон» («ИльмиксГрупп») (таблица 3).
Территориальные особенности
Распределение объемов закупок противоопухолевых препаратов по федеральным округам в основном коррелирует с численностью проживающего в них населения. Так, в 2024 году наибольший объем продаж как в рублевом, так и в натуральном выражении пришелся на Центральный федеральный округ. В тройку лидеров также вошли Северо-Западный и Приволжский федеральные округа. Абсолютным лидером по разнообразию МНН и ЛП стал Центральный федеральный округ, в аптеках которого насчитывается 143 МНН и 398 ТН.
Для сравнения: общее число МНН в аптечном сегменте в целом по России составляет 144 позиции (430 ТН). По объему продаж МНН в 2024 году повсеместно лидировал метотрексат. Среди конкретных ТН в большинстве регионов первое место занимал зарубежный «Метотрексат» компании «Новартис». По объему закупок серьезную конкуренцию ему составил отечественный «Бусерелин» («Фарм-Синтез»).
Лишь в Центральном федеральном округе первое место по объему розничных продаж принадлежит «Кстанди» («Астеллас Фарма») — препарату для лечения метастатического кастрационно-резистентного рака предстательной железы. «Кстанди» и препарат моноклональных антител «Энхерту» («АстраЗенека») вошли в топ-5 только в Центральном федеральном округе. В большинстве регионов в число лидеров входит «Золадекс» («АстраЗенека»), предназначенный для лечения рака предстательной железы, молочной железы, а также применяемый при эндометриозе и фиброме матки.
Из препаратов, не входящих в перечень ЖНВЛП, активнее всего приобретали в аптеках «Цервикон» от «ИльмиксГрупп», предназначенный для лечения дисплазии шейки матки. Если говорить о структуре розничных закупок по федеральным округам, то в 2024 году преобладали противоопухолевые препараты иностранного производства. При этом самая высокая доля импортных медикаментов приходится на Центральный федеральный округ (71,9 % в упаковках). Структура розничных продаж онкопрепаратов по федеральным округам во многом схожа и отражает общие тенденции в целом по стране.
Учитывались объемы продаж препаратов групп L01 и L02 анатомо-терапевтическо-химической (АТХ) классификации 2-го уровня.
Рассчитано с учетом данных компании DSM Group о продажах препаратов АТХ-групп L01 и L02 за 2023 год.
В стоимостном выражении в рейтинге фармакологических групп за 2020–2023 годы, по данным DSM Group.


